「それは使わないほうがいいですよ」
顧問税理士にファクタリングの相談をして、こう言われた経営者を、コンサルタント時代に何人も見てきました。金融コンサルティング会社で中小企業の資金繰り改善を担当していた山田麻里です。
先に結論を書きます。税理士の反対には、手数料・依存・業者リスクという正当な根拠があり、多くの場合は正しい判断です。ただし、一時的な入金のズレを埋める単発の利用で、手数料を払っても粗利が残るなら、経営者の判断のほうが合理的な場面もあります。
 山田 麻里
東京商工リサーチの集計では、2026年8月の全国企業倒産(負債1,000万円以上)は830件で、8月としては14年ぶりの高水準でした。資金繰りの判断を先延ばしにできない経営者は増えています。
この記事では、税理士が反対する4つの理由、反対に従うべき状況と使ってよい状況の線引き、契約前の確認点、そして税理士への切り出し方まで整理します。
【この記事の結論】税理士にファクタリングを反対されたときの5つの判断ポイント
- 「一時的な資金不足」「手数料を払っても粗利が残る」「翌月以降は使わずに済む」の3条件がそろえば、利用を検討できます。
- 手数料で利益が消える、または毎月の赤字補填から抜け出す見通しがない場合は、利用を見送りましょう。
- 契約前に「売掛先が払えない場合の買戻し義務」と「諸費用を含む総コスト」を確認してください。
- 税理士への再相談には「3か月分の資金繰り表」「費用総額」「契約条件」「利用を終える計画」を用意しましょう。
- 税理士に黙って利用せず、契約前に利用目的と会計処理を共有してください。

税理士がファクタリングに反対する4つの理由
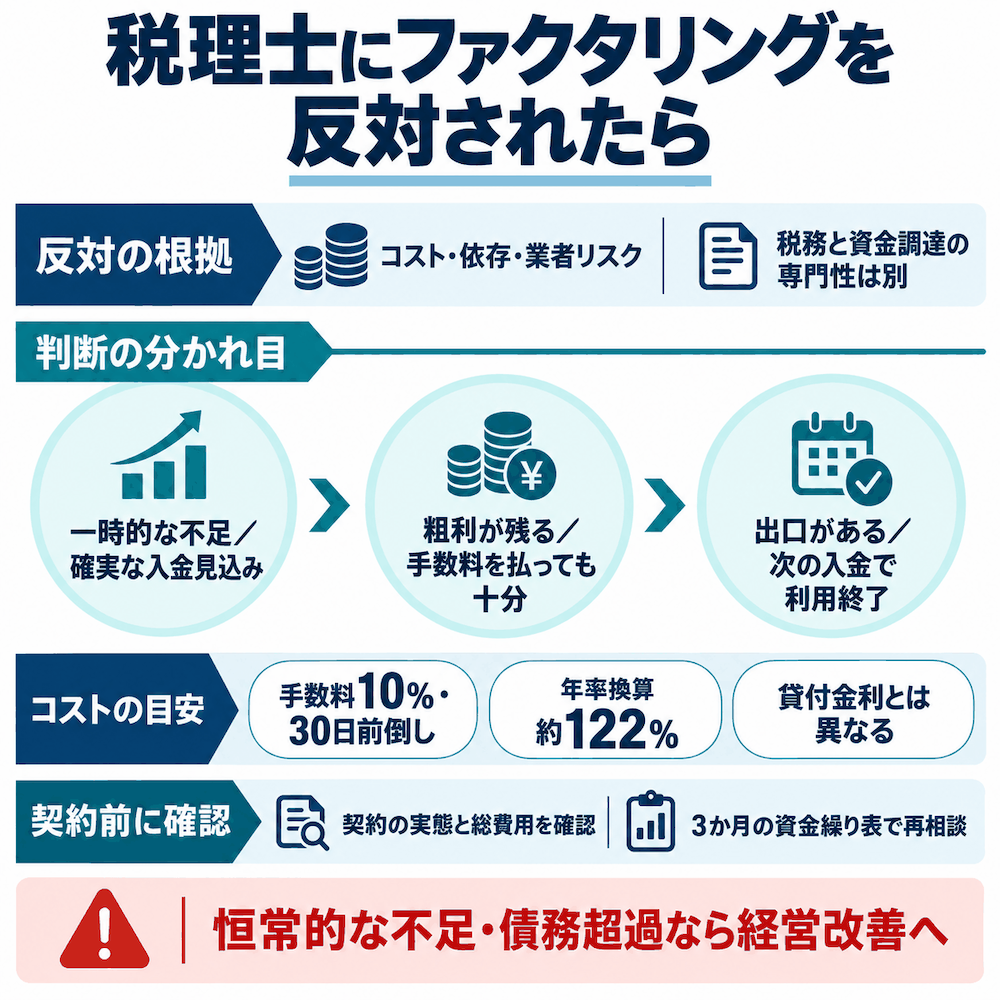
税理士の反対理由は「コスト」「依存」「業者リスク」「専門領域の違い」の4つに分かれます。前の3つは経営者側も認めるべき根拠です。4つ目は税理士の立場の問題で、ファクタリングそのものの否定ではありません。
理由1:手数料を年率に直すと銀行融資の数十倍になる
税理士は「年率」で物事を見る職業です。ファクタリングの手数料は1回あたりの率で表示されますが、税理士の頭の中では年率に換算されています。
| 資金調達手段 | コスト水準 |
|---|---|
| 銀行融資(国内銀行・新規貸出・総合、2026年7月) | 年1.706% |
| 日本政策金融公庫の基準利率(国民生活事業・無担保・税務申告2期終了、2026年9月1日現在) | 年3.80〜5.40% |
| ファクタリング手数料(公表している業者) | 1回あたり、公表下限の中央値2.0%、公表上限の平均11.5% |
手数料10%で、入金を30日前倒しする売掛金を売れば、年率換算は約122%(10%÷30日×365日)。貸付金利そのものではありませんが、銀行融資の約70倍の負担です。
山田 麻里この数字を見て「やめておきなさい」と言うのは、税理士として自然な反応と言えるでしょう。銀行融資とのコスト差と使い分けは、ファクタリングと銀行融資、どちらを選ぶべき?で整理しています。
理由2:繰り返すと粗利を手数料が食い潰し、決算書に売却損が積み上がる
ファクタリングは翌月の入金を前倒ししているだけです。資金不足の原因が残っていれば、前倒しした分が翌月に足りなくなり、また使うことになります。繰り返すほど手数料の負担が積み重なります。
売上100万円、粗利20万円の案件の売掛金を手数料20%で売ると、その案件の粗利は手数料で消えます。会社全体で見るなら、譲渡額×手数料率の金額と営業利益の金額を並べてください。手数料の合計が営業利益に近づいているなら、売上を増やしても手数料も比例して増えるので抜け出せません。
手数料は「売上債権売却損」などの科目で営業外費用に計上されます。金額が大きいと銀行から理由を尋ねられ、頻繁な利用は「他の調達手段がないサイン」と見られます。顧問税理士は決算書を作り、融資の相談にも乗る立場です。売却損が積み上がった決算書は自分の仕事を難しくするので、反対に傾く可能性が高いです。
理由3:偽装ファクタリングと高額手数料を見分けにくい
金融庁「ファクタリングの利用に関する注意喚起」では、次のような契約は貸金業に該当するおそれがあるとしています。
- 買取代金が債権額に比べて著しく低額
- 売掛先から回収できなかったとき、売主が債権を買い戻す
- 売主自身の資金でファクタリング業者に支払う
同じページには「高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性がありますので、十分注意してください」とあります。通常の債権売買としてのファクタリングには、貸金業のような登録制度も一律の手数料上限もありません。
山田 麻里実態が貸付なら貸金業の登録と金利規制の対象になりますが、契約前にそれを見抜くのは簡単ではありません。前述のTORAの調査では、手数料の下限すら公表していない業者が38.4%ありました。
税理士は、顧問先が悪質業者に当たったときに守る手段を持っていません。分からないものは止める。これも合理的な行動です。なお、個人の給料を売る「給与ファクタリング」は別物で、金融庁が貸金業に該当すると明示しています。
理由4:税理士の専門は税務で、資金調達手段の推奨は業務の外
税理士法第2条が定める税理士業務は、税務代理、税務書類の作成、税務相談の3つです。付随業務として財務書類の作成、記帳代行、財務に関する相談はできますが、資金調達手段を勧める義務も、その可否を判断する権限も法律にはありません。
税理士は税務のプロであって、資金調達実務のプロではありません。ファクタリングの契約実務に詳しくない税理士も多いです。
山田 麻里コンサル時代に同席した税理士の反対の大半は、「立場上勧められない」「詳しくない」という税理士側の事情に由来していて、その会社の資金繰りを検討した結果ではありませんでした。
一方で、税理士業界には日税グループが税理士経由で提供するファクタリングサービスがあります。税理士が一律に反対しているわけではないのです。財務指標の改善効果を評価する税理士の意見は、以下の記事にも載っています。
だからこそ、「反対の中身」を聞き分けることが次の判断につながります。
税理士の反対に従うべき状況と、それでも使う判断が成り立つ条件
分かれ目は3点です。資金不足が一時的か構造的か。手数料を払っても粗利が残るか。出口があるか。
税理士の反対が正しい3つの状況
次のどれかに当てはまるなら、税理士の反対に従うべきです。
- 粗利率が手数料率を下回る(売るほど利益が消える)
- 毎月の固定費、税金、社会保険料の支払いに充て、やめる見通しがない(翌月も同じ穴が空く)
- すでに債務超過で、資金繰りが恒常的に厳しい
3つ目はファクタリングで解決できる領域ではありません。金融機関へのリスケジュール相談や、経営改善計画の領域です。日本政策金融公庫の調査では、2025年10〜12月期の中小企業の資金繰りDIがマイナス0.3と、2023年1〜3月期以来のマイナスに沈みました。
山田 麻里資金繰りが苦しい会社は増えていますが、苦しさの原因が構造的なら、ファクタリングは時間稼ぎにしかなりません。
それでも使う判断が成り立つ3つの条件と判断表
逆に、次の3つがそろうなら、経営者の判断のほうが合理的です。
- 資金不足が一時的で、翌月以降の確実な入金見込みがある
- 手数料を払っても粗利が十分残る
- 次の入金で完了し、翌月は使わない出口がある
大型案件の先行仕入れ、入金サイトの長期化、融資実行までのつなぎ、補助金の入金待ち。こうした場面は1つ目の条件を満たしやすいです。
| 項目 | 税理士の反対が正しい | 経営者の判断が合理的 |
|---|---|---|
| 資金不足の性質 | 構造的(毎月足りない) | 一時的(入金のズレ) |
| 用途 | 固定費・税金・社会保険料の穴埋めを繰り返す | 先行仕入れ・つなぎ |
| 粗利率と手数料率 | 粗利率が手数料率以下 | 粗利率が手数料率を十分上回る |
| 利用回数 | 毎月・継続 | 単発 |
| 代替手段 | 未検討 | 融資や支払調整を試した |
もう一つ、使わなかった場合の損失も並べてください。給料の遅配、仕入の停止、取引先からの信用失墜。手数料10万円と、これらを天秤にかけるのが経営判断です。
それでも使う前に確認する契約条件と総コスト
税理士の反対理由のうち「業者リスク」と「コスト」は、契約前の確認で潰せます。見るのは契約の型と総コストの2つです。
償還請求権なし・買戻し条項なしを契約書で確認する
契約書で見るのは、売掛先から回収できなかったときに誰が損失を負うかです。金融庁の基準では、売主に買戻し義務がある、売主自身の資金で支払う、買取代金が著しく低額、という契約は貸金業に該当するおそれがあります。「ノンリコース」と書いてあるかどうかだけでなく、実態で判断されます。
山田 麻里契約書が交付されない、担保や保証人を求められる、分割返済を提案される。この3つのどれかがあれば、その業者は避けてください。
手数料以外の費用を含めた総額と年率換算を自分で出す
手数料のほかに、債権譲渡登記の登録免許税(7,500円または15,000円)と司法書士報酬、事務手数料がかかる場合があります。総額を出したうえで、年率換算しておきます。
手数料率 ÷ 前倒しする日数 × 365 = 年率換算
売掛金100万円、手数料10%、前倒し30日なら年率換算は約122%。この数字を税理士に見せられる状態にしておくことが、次の段落内容につながります。
手数料を公表していない業者が約4割ある以上、相見積もりを取らないと比較できません。無料の一括見積もりで各社の条件を並べ、契約前に償還請求権の有無を確認するのが現実的な進め方です。
税理士への切り出し方|反対されたあとに再提案する3つの材料
税理士の反対は、意思決定の前に相談したからこそ出た意見です。契約してからでは、税理士にできることは限られます。再提案の材料は3つ。反対を押し切るのではなく、税理士が反対できない状態を作ります。
3か月の資金繰り表と出口計画を持って再提案する
まず、反対の理由を聞き分けます。「コストが高い」なのか、「業者が心配」なのか、「毎月使うことになる」なのか。理由によって用意する材料が変わります。
次に、3か月分の入出金予定表を持っていきます。今月いくら足りないのか、次の入金はいつか、翌月以降は使わないのか。この3点が数字で見えると、税理士は判断材料を得ます。単発利用と上限額をその場で約束すると、なお通りやすいです。
山田 麻里融資の申込状況や、支払時期の調整を試した経緯も伝えてください。税理士は自分から提案しないことが多くても、聞かれたことには答える人がほとんどです。数字を持っていけば、議論になります。
会計処理を先にすり合わせる(売上債権売却損・消費税非課税)
手数料は売上債権売却損などの科目で損金になります。金銭債権の譲渡は消費税の非課税取引で、国税庁のタックスアンサーNo.6201に明記されています。司法書士報酬や事務手数料には消費税がかかりますが、登録免許税にはかかりません。
2社間ファクタリングでは、売掛先からの入金を預り金として処理する場面があります。仕訳を先に決めておくと、税理士は作業量を読めます。仕訳の具体例は以下の記事にまとめています。
もし税理士が「借入と同じ」「信用情報に載る」と考えているなら、そこは反証できます。通常の債権売買型なら、利用が信用情報機関に借入として登録されることはなく、売却時に借入金を計上することもありません。
決算書と銀行への説明方針を税理士と揃える
売却損の計上理由を、「大型案件の先行仕入れのため単発で利用」のように一文で説明できるようにしておきます。資金繰り表とセットなら、実態が伝わります。
計画的な単発利用であれば、銀行から経営管理能力として受け止められることもあります。隠すより目的を伝えたほうが心証はよいです。税理士が銀行との窓口になっている会社ほど、この方針の共有が効きます。
税理士に黙って使う・税理士を変える、という選択肢の現実
黙って使うのは違法ではありません。ただし通帳で必ず分かります。税理士を変えるかどうかは、反対されたかではなく、実害が出ているかで判断してください。
黙って使っても記帳の段階で必ず分かる
2社間なら、ファクタリング会社名の入金と、売掛先からの入金直後に同額が出ていく送金が通帳に残ります。3社間なら、売掛先ではなくファクタリング会社からの入金として記録されます。どちらも記帳のときに判明します。
事後報告になると、借入金として誤って処理される、消費税区分を誤る、といったリスクが出ます。決まってから報告では、税理士にできることが限られます。隠して失う信頼関係のほうが、手数料より高くつくというのが私の実感です。
税理士を変える判断基準と、顧問税理士以外の相談先
「反対された」だけでは、変更の理由になりません。資金繰りの相談をしても「銀行に聞いてください」で終わる、回答が遅れて融資の判断が後ろ倒しになる。こうした実害が出ていて、改善を求めても変わらないなら検討に値します。
山田 麻里変えるなら、申告書の提出後。決算月の2か月前以降は避け、次の税理士を決めてから解約します。
ただ、変える前に意見を足す選択肢があります。認定経営革新等支援機関、商工会議所、よろず支援拠点、融資に強い別の税理士。顧問税理士を変えずにセカンドオピニオンを取るほうが、費用も手間も小さいです。
よくある質問(FAQ)
Q: 税理士に反対されたら、ファクタリングは諦めるべきですか?
最終判断は経営者にあります。反対の中身が「コスト」「業者」「毎月使うことになる」のどれかを聞き分けてください。一時的な資金不足で出口があり、粗利が残るなら選択肢に残ります。粗利率が手数料率を下回る、固定費や税金の穴埋めを繰り返す、債務超過で資金繰りが恒常的に厳しい、のどれかなら反対に従うべきです。
Q: ファクタリングの手数料は年利に換算するとどれくらいですか?
手数料率÷前倒しする日数×365で計算します。手数料10%、前倒し30日なら約122%です。銀行融資の平均金利は年1%台なので、税理士が「高い」と言う根拠はここにあります。ただし単発なら、年率より「1回に払う金額」で判断して構いません。
Q: 税理士に黙ってファクタリングを使ったらバレますか?
通帳の入出金で、記帳のときに必ず分かります。事後報告だと仕訳や消費税区分を誤るリスクが出るので、使う前に伝えて会計処理を揃えるほうが得です。
Q: ファクタリングを使うと銀行融資に不利になりますか?
通常の債権売買型なら、借入として信用情報に登録されず、借入金も増えません。ただし手数料が営業外費用に計上され、頻繁な利用は資金繰り逼迫のサインと見られます。単発でも利用理由や費用負担で評価は変わるので、目的と出口計画を説明できるようにしておきましょう。
Q: 税理士を説得するには何を持っていけばいいですか?
3か月の資金繰り表、手数料の年率換算と総額、契約書で償還請求権なしを確認した記録、次の入金で完了する出口計画の4点です。
まとめ
税理士の反対は多くの場合正しく、コスト・依存・業者リスクの3つは経営者も認めるべき根拠です。ただ、一時的な資金不足で粗利が残り、出口があるなら、経営者の判断のほうが合理的な場面はあります。
分かれ目は「一時的か構造的か」「粗利が残るか」「出口があるか」の3点。税理士の反対が正しい状況に当てはまるなら、この記事はここで閉じて構いません。
使うと決めたら、契約条件と総コストを確認したうえで、資金繰り表を持って税理士に再提案してください。税理士に見せられる見積もりを手元に置くのが最初の一歩です。
無料の一括見積もりで各社の手数料と契約条件を並べ、償還請求権の有無を契約前に確認しておきましょう。