ファクタリング会社からの入金を確認した夜、妻から「この振込、どこから?」と聞かれた。
金融コンサルタントをしていた頃、こういう相談を何度か受けました。相談者はほぼ全員、個人事業主かひとり社長です。
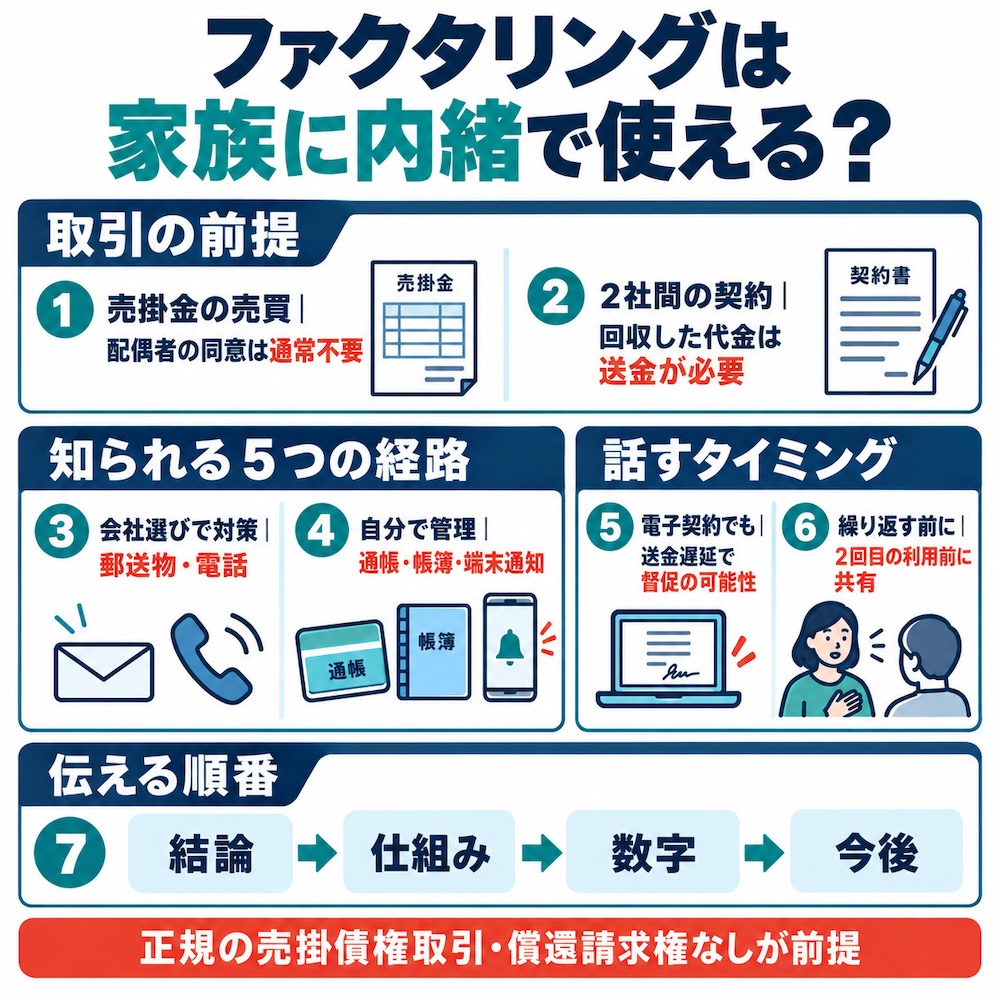
先に結論を書きます。ファクタリングは借金ではないので、配偶者の同意は要らず、比較した各社は信用情報にも記録しないと説明しています。ただし家の中で気づかれる主な経路は5つあり、会社選びで減らせるのは2つだけです。
この記事では、5つの経路と対策、会社の選び方、「いつ話すべきか」の判断基準を、元コンサルの山田麻里が整理します。取引先に知られる経路は別の記事に譲ります。
【この記事の結論】ファクタリングを家族に内緒で使う前に知るべき5つのポイント
- 正規の売掛金売買なら「配偶者の同意は通常不要」ですが、家族に知られない保証はありません。
- 知られる主な経路は「郵送物・電話・通帳・帳簿や申告書類・スマホの通知」の5つです。
- 申込前に「郵送・電話の有無」を確認し、事業用口座・送付先・自分の携帯番号を整えましょう。
- 配偶者が経理を担当している場合は、「通帳や帳簿からの発覚」を会社選びだけでは防げません。
- 家族に話す目安は「2回目の利用前」で、生活費への流用や翌月も資金不足が続く場合は早めの相談が必要です。

ファクタリングは家族に内緒で使える?借金と違う3つの点
手続きの面では、家族に知らせずに使えます。ファクタリングが借入ではなく売掛金の売買だからです。借金と違う点は3つ。信用情報に載らないこと、配偶者の同意や保証人が要らないこと、返済義務が発生しないことです。
信用情報に登録されない理由(債権の売買であって借入ではない)
金融庁の注意喚起ページでは、ファクタリングを「法的には債権の売買(債権譲渡)契約」と説明しています。民法466条が定めるとおり、債権は原則として譲り渡せるもので、売掛金を売ること自体は正規の取引です。
信用情報機関のCIC、JICC、全国銀行個人信用情報センターが登録しているのは、加盟会員である貸金業者やクレジット会社、銀行などが扱うローンやクレジットの契約内容と返済状況です。売掛金の売買はこれらの契約とは性質が異なり、この記事で比較したオンライン完結型の各社も、信用情報に記録しない、または照会しないと公式サイトで説明しています。
住宅ローンの審査に信用情報経由で影響することは考えにくいです。銀行が決算書や通帳の動きから推測する可能性は、これとは別の話です。
配偶者の同意・連帯保証が不要な理由(民法761条との関係)
正規の2社間ファクタリングで償還請求権のない契約なら、借入ではないので返済義務は生じません。ただし、取引先から受け取った代金を契約どおりファクタリング会社へ送金する義務はあります。
借金の返済がない取引なので、保証人も配偶者の同意も求められないのが通常です。配偶者の署名を求められたら、何の同意や保証なのかを確認してください。
 山田 麻里
金融庁は、売掛先から回収できないときに買い戻しを求めるなど、経済的に貸付と同じ機能を持つ契約は貸金業に当たるおそれがあると注意を促しています。
民法761条には、夫婦の一方が日常の家事に関して結んだ契約の債務は、もう一方も連帯して責任を負うという規定があります。ただし日常の家事とは生活費の買い物など共同生活に通常必要な行為を指し、事業資金の調達は通常これとは区別されます。
配偶者であるというだけで契約上の責任を負うことは基本的になく、本人が保証や共同契約をした場合は別です。
内緒で使ってよいケースと、使ってはいけないケース
手続き上は隠せても、隠してよい使い方には線があります。
- 使ってよいのは、入金日が確定している売掛金を1回だけ売り、取引先の入金で自動的に完了する単発の利用
- 給与ファクタリングは対象外。個人の給料を売る形の取引は金融庁が貸金業に当たると明示しています
- 家計費の穴埋めに毎月繰り返す使い方も勧めません。手数料が家計から消え続けます
- 売掛先の不払い時に買い戻しや自己資金での支払いを求める契約は、実質的な貸付に当たるおそれがあるので、この記事の前提から外れます
この記事は実在する売掛金を売る正規の利用だけを扱います。取引先に知られる経路と対策は以下の記事で整理しています。
家族にバレる経路5つ|郵送物・電話・通帳・申告書類・スマホ
家の中で気づかれる主な経路を5つに整理しました。配偶者の目と耳に触れやすい順に並べると、郵送物、電話、通帳、帳簿と申告書類、スマホの通知になります。会社選びで減らせるのは前の2つで、残り3つは自分の運用次第です。
経路1:自宅兼事務所に届く契約書の控えと書留
紙で契約する会社では、契約書や請求書の控えが登録した住所に郵送されます。封筒に社名が印字されていれば、開けなくても分かります。電子契約で完結する会社なら通常の手続きで郵送物は減りますが、契約以外の書類が郵送されるかは会社ごとに確認が必要です。
見落とされがちなのが督促です。2社間では、取引先から入金された代金をファクタリング会社へ送金する必要があり、これが遅れると督促状などの書面が自宅に届く場合があります。電子契約でも防げないので、期日どおりの送金が前提です。取引先の支払いが遅れたときは、早めに会社へ相談してください。
山田 麻里送付先は事務所の住所か郵便局留めにできるか、送られる書類の種類も含めて会社に確認してください。日本郵便の公式ページによると、局留めは事前の手続き不要で無料、受け取りには本人確認書類が必要で、保管期間は到着の翌日から10日間です。
経路2:ファクタリング会社からの電話(本人確認・不備確認・売掛先確認)
「電話なし」をうたう会社でも、電話が発生する場面は3つあります。申込後の本人確認や追加のヒアリング、提出書類に不備があったときの確認、そして売掛先への確認や入金遅延時の連絡です。
電話が一切ないと公式サイトに明記しているのは、私が確認した範囲ではlabolの1社だけでした。PayToday、OLTA、QuQuMoは「必要に応じて」電話を行う旨を記載しています。
対策は、自宅の固定電話を連絡先に登録しないことです。携帯番号を登録し、連絡可能な時間帯を伝えて対応できるか確認しておけば、配偶者が電話を受ける場面は減らせます。
経路3:通帳に残る2回の入金と1回の送金
2社間ファクタリングでは、買取代金の入金、取引先からの入金、ファクタリング会社への送金という2回の入金と1回の出金が通帳に残ります。取引先の入金直後に同じ金額が出ていく形になるため、明細を見る人には不自然に映ります。
売掛金100万円を手数料10%で全額売り、別途費用がない場合の例が次の表です。
| 日付 | 摘要 | 入金 | 出金 |
|---|---|---|---|
| 9月5日 | ○○ファクタリング(買取代金) | 900,000円 | |
| 9月30日 | 株式会社△△(売掛先) | 1,000,000円 | |
| 9月30日 | ○○ファクタリング(送金) | 1,000,000円 |
表示される振込名義は会社や銀行によって異なるので、気になる場合は申込前に確認してください。事業と家計の口座が同じなら、配偶者が通帳や、口座連携した家計簿アプリを見れば分かります。
対策は事業用口座を分けることです。帳簿の上で家計と事業を分けるのは元々の前提です。
経路4:帳簿と青色申告決算書(配偶者が記帳・専従者の場合)
決算書に「ファクタリング」という文字が印字されるわけではありません。国税庁の青色申告決算書(一般用)の標準様式で経費欄に印字されている科目は租税公課から雑費までで、支払手数料や売上債権売却損という科目は用意されていません。
山田 麻里手数料をどの科目で処理するかは取引内容に合わせて決めるもので、税理士に確認してください。
とはいえ、帳簿を見る人には分かります。帳簿の摘要や相手先、契約書、入出金明細を照らし合わせれば、経費に乗った手数料の正体はたどれるからです。配偶者が青色事業専従者として請求書や入出金明細を日常的に扱っているなら、この経路は会社選びでは消せません。
経路5:スマホとPCの通知・メール・検索履歴
申込完了メール、本人確認の通知、審査結果のSMSが、ロック画面のプレビューに出ます。家族で共有しているPCなら検索履歴にも残ります。事業用のメールアドレスを使い、通知のプレビューを切っておくことで、この経路は減らせます。
補足として、債権譲渡登記に触れておきます。法務省の案内によると、この登記制度で譲渡人になれるのは法人に限られており、個人事業主の売掛金は登記されません。ひとり社長の法人なら、登記事項概要証明書を誰でも請求でき、書面請求の手数料は1通300円です。
オンライン完結型には登記を原則行わない会社もありますが、契約違反時などの例外は利用規約で確認してください。登記の仕組みは以下の記事にまとめてあります。

バレずに使うための会社選びと申込前の準備
会社選びで確認するのは、郵送、電話、登記の3点です。公式サイトの記載を見比べると、各社の差がはっきり出ます。
オンライン完結型5社の「郵送・電話・登記」比較表
個人事業主が使えるオンライン完結型の5社について、公式サイトの表示(2026年9月時点)を整理しました。
| 会社 | 対象 | 手数料 | 面談・電話 | 郵送 | 債権譲渡登記 |
|---|---|---|---|---|---|
| PayToday | 法人・個人事業主 | 1〜9.5% | 必要に応じて電話面談 | 書面契約なし | 行わない |
| ペイトナーファクタリング | 個人事業主・一人法人 | 一律10% | 面談不要 | 記載なし | 記載なし |
| labol | フリーランス・個人事業主 | 一律10% | 電話なしと明記 | 郵送なしと明記 | 記載なし |
| OLTA | 法人・個人事業主 | 2〜9% | 本人への電話ヒアリングあり | 記載なし | 原則行わない(利用規定の例外あり) |
| QuQuMo | 法人・個人事業主 | 1%〜 | 状況に応じて電話あり | 記載なし | 設定不要 |
「記載なし」は参照した公式ページで明記を確認できなかったという意味で、「ない」とは違います。郵送も電話も一切なしと書いているのはlabolだけなので、他社は申込前に問い合わせてください。各社の詳しい比較は以下の記事で紹介しております。

申込前に整える3つの導線(口座・送付先・連絡先)
会社を決める前に、自分側で整えておく点が3つあります。
- 事業用口座を分け、買取代金の入金先も事業用口座に指定する
- 郵送物の送付先を事務所の住所か郵便局留めにできるか確認する。自宅兼事務所しかないなら電子契約の会社に絞る
- 連絡先は自分の携帯番号にし、連絡可能な時間帯を伝えて対応できるか確認する
この3つを済ませてから申し込めば、経路1から3で気づかれる機会はかなり減らせます。
会社選びでは隠しきれないケース
一方で、どの会社を選んでも隠しきれないケースがあります。
- 配偶者が経理や専従者として帳簿を見ている
- 取引先が振込先の変更を嫌がるなど、家計と事業の口座を分けられない
- 売掛先の入金が遅れて送金できず、督促が自宅に届く
どれかに当てはまるなら、隠す前提を捨てた方が結果的に傷は浅くなります。
隠したまま使い続ける限界|手数料が家計に与える影響と話すべき分岐点
単発の利用なら、手続きの上では隠せます。問題は2回目以降です。手数料が家計を削り続け、発覚したときに責められるのは金額ではなく隠していた事実になります。
手数料の試算:100万円を月1回使うと年間いくら消えるか
前の章で見たオンライン完結型の手数料は、1〜9.5%、一律10%、2〜9%、1%〜など公式サイトの表示にばらつきがあり、下限だけを示す会社もあります。毎月別の売掛金100万円を手数料10%で全額売り、別途費用がない場合を計算してみます。
- 1回あたりの手数料:10万円
- 年間の手数料:120万円
- 手数料5%でも年間60万円
個人事業主にとって事業の現金は家計の原資と同じ財布です。手数料を払ってでも入金を前倒しする価値があるのは、その1回で資金繰りの穴が閉じる場合に限られます。
話すべき3つのサイン(2回目以降・生活費への流用・翌月で埋まらない)
一時的な入金のズレなのか、構造的な資金繰りの悪化なのかを切り分けるサインは3つです。
- 同じ売掛先の売掛金を2回目も売った
- 買取代金の一部を生活費に回した
- 翌月の入金で穴が埋まらず、次の売掛金も売る予定になっている
どれか1つでも当てはまれば、入金のズレではなく資金繰りそのものの問題です。
山田 麻里私が見てきた範囲では、3ヶ月連続で使った時点で家族に切り出した経営者の方が、その後の立て直しが早い傾向がありました。家計側の支出を見直す動きが同時に始まるからです。
経営者の相談相手データ:資金繰りが苦しくても1割は誰にも相談していない
中小企業庁の2020年版小規模企業白書によると、従業員を雇っていない事業者のうち、製造業では約5割、非製造業では約4割が日常の相談相手を持っていません。相談相手がいる小規模事業者では、税理士・公認会計士が61.0%で最多、他の選択肢に当てはまらない親族・知人は9.6%にとどまります。
東京商工会議所が2023年に実施した調査に回答した企業でも、資金繰りの相談先は金融機関63.3%、顧問税理士45.1%と続き、「相談していない」が16.6%でした。資金繰りが苦しいと答えた企業に限っても、約1割は誰にも相談していません。
これらの数字から配偶者に相談している割合は読み取れませんが、相談先として税理士や金融機関が先に立つ実態は見て取れます。
妻・夫に打ち明けるタイミングと伝え方|「借金ではない」と説明する型
話すなら「2回目を使う前」です。発覚してからでは、金額より隠していたことが問題になります。ファクタリングは借金ではないので、仕組みと数字を先に出せば説明は短くて済みます。
タイミング:発覚後に責められるのは金額ではなく「隠していたこと」
配偶者の借金が発覚した側の投稿には、「平気で嘘や隠し事ができる人だったのか」という不信感を訴えるものがあります。金額の大小より、隠されていた事実の方が関係を傷つけやすいと感じます。打ち明けた側の体験談でも、タイミングは早いほどよいという指摘がありました。
ファクタリングには借金のような返済義務がないぶん、借金より説明しやすい取引だと考えています。「次に使う前」なら、説明が短くて済みます。
伝え方の4ステップ(結論・仕組み・数字・今後)
伝える順番は4つに分けると整理しやすいです。
- 結論:売掛金を早く現金化するサービスを使った、と最初に言う
- 仕組み:借金ではない、返済義務はない、取引先の入金をファクタリング会社に送金すれば終わる
- 数字:いくらの売掛金を、手数料いくらで売り、入金日はいつか
- 今後:次に使うときは事前に共有する、資金繰り表を見せる
トーク例を1つ挙げます。
「先月、100万円の請求書を手数料10万円で買い取ってもらった。借金じゃなくて売掛金を売った形だから、返す義務はない。取引先から月末に入金があったら、その分をファクタリング会社に送って終わり。今後は使う前に相談する」。
言い訳より先にこの4点を出す方が、相手は落ち着いて聞きやすいはずです。
打ち明けた後の家計と事業の守り方
話した後にやることは3つです。事業用口座と家計口座を分けること、月1回は資金繰りの状況を共有すること、そして税理士や商工会議所など外部の相談先を1つ持つことです。
配偶者が経理を担当しているなら、次回から申込前に共有する運用にすれば、隠す必要そのものがなくなります。次に使うときは、配偶者と一緒に条件を決めてから申し込む方があとで揉めません。
よくある質問(FAQ)
Q: ファクタリングを使うと自宅に郵便物や契約書は届きますか?
電子契約で完結する会社なら、通常の手続きで郵送物は届きません。紙契約の会社では契約書の控えが郵送されるので、送付先を事務所の住所や郵便局留めにできるか申込前に確認してください。支払い遅延時の督促状は電子契約でも自宅に届きます。
Q: 「電話なし」の会社でも電話がかかってくることはありますか?
あります。本人確認、書類の不備、入金遅延の3つの場面では電話が発生し得ます。電話が一切ないと明記しているのは一部の会社で、多くは「必要に応じて」という条件付きです。携帯番号と連絡可能な時間帯を指定しておいてください。
Q: 通帳にファクタリング会社の名前は載りますか?
入出金の履歴は残ります。表示される振込名義は会社や銀行によって異なりますが、2社間では取引先の入金後に同じ金額を送金する動きも残ります。家計と同じ口座なら配偶者が明細を見れば分かるので、事業用口座を分けてから申し込んでください。
Q: ファクタリングは信用情報に登録されますか?住宅ローンに影響しますか?
信用情報機関の登録対象は、加盟会員である貸金業者やクレジット会社などのローンやクレジットの契約です。売掛金の売買はこれとは性質が異なり、この記事で比較した各社も信用情報に記録しないと説明しています。信用情報を通じて住宅ローンの審査に影響することは考えにくいですが、銀行が決算書や通帳の動きから推測する可能性は別にあります。
Q: 妻(夫)の同意や連帯保証は必要ですか?
正規の2社間ファクタリングで償還請求権のない契約なら、不要とする会社が一般的です。配偶者の署名や保証を求められたら、何の同意なのかを確認してください。売掛先の不払いを利用者に負担させる契約は、ファクタリングを装った貸付に近い場合があります。民法761条の連帯責任は日常の家事に関する契約が対象で、事業資金の調達は通常これと区別されます。
Q: 家族に内緒でファクタリングを使うのは違法ではありませんか?
実在する売掛金を自分の事業のために正規の会社へ売る限り、家族に知らせる法的な義務はなく、違法にはなりません。ただし、労働者本人の給料を売る給与ファクタリングは貸金業に当たり、売掛先の不払い時に買い戻しを求める契約は実質的な貸付に当たるおそれがあります。家計費の穴埋めに繰り返す使い方は勧めません。
まとめ
ファクタリングは借金ではなく、配偶者の同意も要りません。家の中で気づかれる主な経路は5つで、会社選びで減らせるのは郵送物と電話の2つです。対策をしても知られる可能性はゼロにはなりません。
- 事業用口座を分け、送付先と連絡先を整えてから申し込む
- 郵送、電話、登記の3点は公式サイトの記載を確認する
- 単発なら隠せるが、2回目を使う前に話す
- 伝える順番は結論、仕組み、数字、今後の4つ
コンサル時代に見た範囲では、早く話した経営者ほど立て直しが早い傾向がありました。郵送なし、電話は携帯のみといった条件で会社を絞りたいときは、ファクタリングベストの無料一括見積もりで希望を伝え、各社の対応可否を契約前に確認してください。