「会社をたたむと決めたのに、入金待ちの売掛金が退職金の支給日に間に合わない」
廃業を決めた経営者から、コンサルタント時代に何度も聞いた言葉です。東京商工リサーチの調査では、2025年の休廃業・解散は67,210件で3年連続の過去最多、しかも直前期の決算が判明した企業のうち黒字だった企業が52.8%を占めています。
黒字でもたたむ時代だからこそ、最後のお金の動かし方が退職金の額を左右します。
この記事では、廃業前の売掛金を現金化して退職金の原資にする手順を、審査と契約の注意点、3ヶ月前からの逆算スケジュール、退職金の税務の順に整理します。
【この記事の結論】廃業前に売掛金で退職金を確保する5つのポイント
- 廃業予定でも、審査を通れば「ファクタリング」で売掛金を現金化し、手数料を差し引いた資金を退職金に充てられます。
- 「営業終了の3ヶ月前」を目安に準備を始め、退職金の支給日・解散決議より前の入金を目指します。
- 申込時に廃業予定を伝え、「償還請求権なし」の契約でも買戻し義務や個人保証の条件を確認します。
- 役員退職金は「株主総会決議・議事録・退職所得の受給に関する申告書」を揃え、適正な支給額を税理士と確認します。
- この手順は「債務を全額返せる通常清算」が前提で、返済しきれない場合は退職金の支給前に弁護士へ相談します。

廃業前に売掛金を現金化する3つの方法
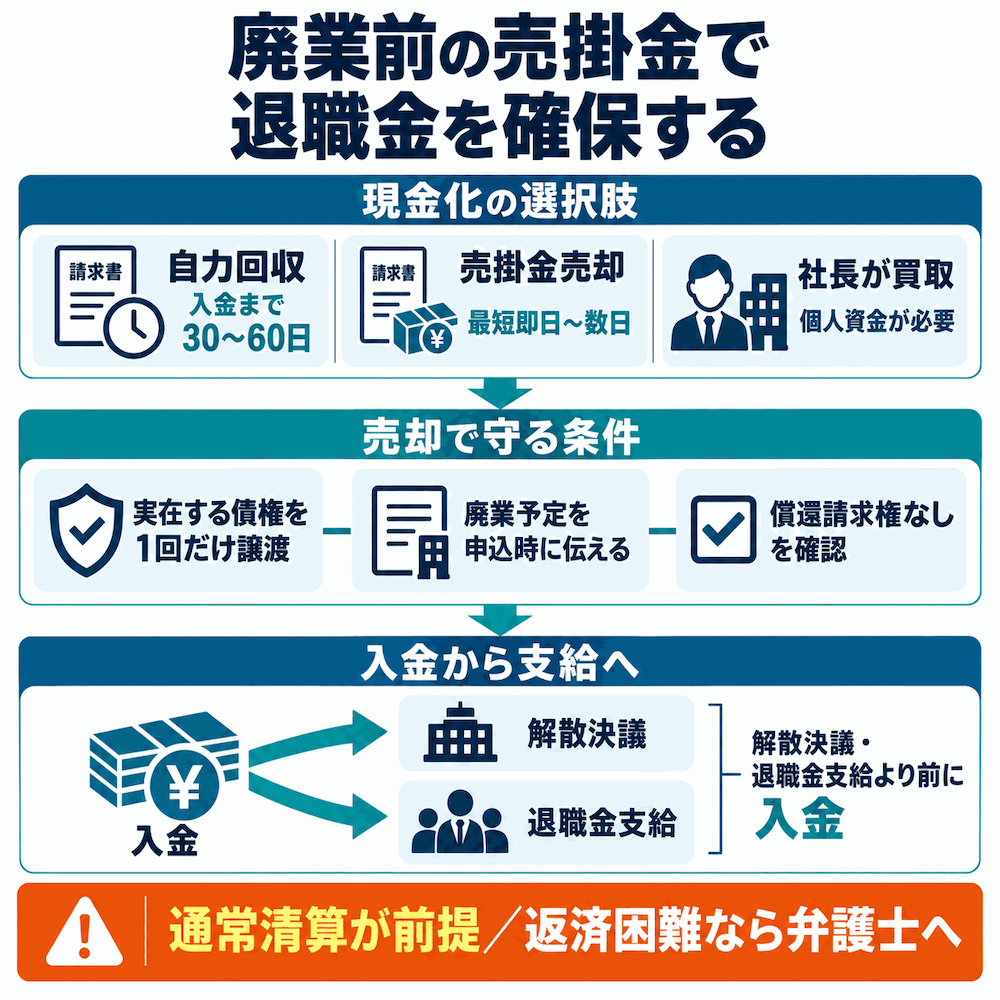
結論から言うと、廃業前の売掛金は「入金を待つ」か「売る」か「社長個人が買い取る」かの三択です。退職金の支給日が決まっているなら、入金日を自分で決められるのはファクタリングだけです。
廃業後の売掛金回収が難しくなる理由
会社法481条で清算人の職務に「債権の取立て」が定められているので、解散後も売掛金は取り立てられます。それでも実務では回収が滞りがちです。
- 支払サイトが30〜60日あると、営業終了日までに入金が間に合わない
- 回収が長引くと、その間は清算結了できず、清算期間そのものが延びる
- 取引先が「もう取引のない会社への支払い」を後回しにすることがある
売掛金の入金が退職金の支給日に間に合わなければ、帳簿上は黒字でも手元の現金が足りず、支払いを待たせるか清算を長引かせるかの二択になります。
 山田 麻里
私が見てきた廃業案件でも、一番多かった失敗はこの「入金待ちのまま時間切れ」でした。
自力回収・ファクタリング・オーナー個人の買取の比較
| 方法 | 現金化までの期間 | コスト | 向いている状況 |
|---|---|---|---|
| 自力回収(入金を待つ) | 取引先の支払サイト次第(30〜60日) | なし | 営業終了日まで余裕があり、支給日を動かせる |
| ファクタリング(売掛金を売る) | 最短即日〜数日 | 手数料(2社間8〜18%、3社間5〜10%) | 退職金の支給日が決まっている |
| オーナー個人が債権を買い取る | 個人の資金次第 | 社長個人の手元資金 | 社長個人に余裕資金がある |
オーナー個人の買取は、個人に資金がなければ成り立ちません。適正な価格で買い取らないと税務上の問題も出ます。
ファクタリングは手数料がかかる代わりに、入金日を退職金の支給日より前に固定できます。手数料の相場は以下の記事をご覧ください。
廃業予定でもファクタリングは使える?審査と違法性の線引き
審査で見られるのは売掛先の信用力
ファクタリングは売掛金の売買なので、審査で重視されるのは「売掛先がきちんと払うか」です。利用者が赤字や債務超過でも通る余地があるのはこのためで、廃業予定の会社も同じ土俵で審査されます。
ただし廃業前の申込には特有の見られ方があります。
- 「最後の請求書」は継続取引がないため、二重譲渡や架空債権を疑われやすい
- 2社間では利用者が売掛先からの入金を業者に渡すため、廃業後の入金経路を確認される
コンサル時代の経験から言うと、廃業予定は隠さない方が審査は早く進みます。営業終了日と清算のスケジュールを申込時に伝え、契約書・納品書・過去の入金履歴を揃えておけば、業者側も回収経路を設計しやすいからです。
隠したまま後から発覚すると、契約解除や買戻しの話になりかねません。
違法になる3つのケース(架空債権・二重譲渡・請求書偽造)
廃業前にファクタリングを使うこと自体は適法です。金融庁の注意喚起でも、ファクタリングは売掛債権等を期日前に手数料を差し引いて買い取る資金調達の手段で、法的には債権の売買(債権譲渡)契約に当たると説明されています。
違法になるのは、次の3つです。
- 実在しない売掛金を売る(架空債権)
- 同じ売掛金を複数の業者に売る(二重譲渡)
- 請求書の金額や日付を書き換える(請求書偽造)
廃業直前は「最後だから」と気が緩みやすい時期です。実在する売掛金を、1回だけ譲渡する。この原則だけは守ってください。
償還請求権なし(ノンリコース)を必ず確認する理由
償還請求権ありの契約だと、廃業後に売掛先が倒産した場合に売掛金を買い戻す義務が残ります。会社の義務が廃業だけで社長個人に移るわけではありませんが、経営者が個人保証をしていれば、個人に請求が及ぶ恐れがあります。
山田 麻里金融庁は同じ注意喚起の中で、売主が「債権を買い戻す」義務がある取引は経済的に貸付けと同じ機能を持ち、貸金業に該当するおそれがあるとしています。
契約書に「買戻し特約」や「返済義務」の条項がないか、署名前に必ず読んでください。契約書の読み方は以下の記事にまとめています。
もう1点、線引きです。債務超過のまま売掛金を現金化して退職金に回し、その後に破産へ進んだ場合、その支払いが否認の対象になる可能性があります。この記事の手順は、債務を全額返せる「通常清算」が前提です。返しきれない負債があるなら、先に弁護士へ相談してください。
廃業3ヶ月前からの逆算タイムラインと2社間・3社間の使い分け
ファクタリングの入金は、退職金の支給日より前、かつ解散の決議より前に終わらせる。これが全体の要点です。営業終了日をゼロ日として逆算します。
90日前・60日前・30日前・営業終了日以降にやること
| 時期 | 資金まわり | 手続き・労務 |
|---|---|---|
| 90日前 | 売掛金の棚卸し(取引先別・入金予定日別)、ファクタリング会社の選定と相見積もり | 廃業の決定、退職金規程・就業規則の確認 |
| 60日前 | 最終請求書の発行、ファクタリング申込〜入金 | 従業員への廃業説明 |
| 30日前 | 従業員退職金の支給準備 | 解雇予告(30日前)、役員退職金の株主総会決議と議事録作成 |
| 営業終了日以降 | 債務の弁済、残余財産の分配 | 株主総会の特別決議で解散、解散・清算人選任登記、官報公告・債権申出期間(2ヶ月以上)、解散確定申告、清算結了登記 |
株式会社の通常清算の流れは、中小機構が運営するJ-Net21の廃業するにはどうしたらよいですか?に一覧があります。解散と清算人選任の登記にかかる登録免許税は、法務局の記載例では3万9千円です。官報公告のあと、債権者が申し出る期間として2ヶ月以上を置く必要があり(会社法499条)、この期間は短縮できません。
取引先に廃業を伝える前なら2社間、伝えた後なら3社間
2社間か3社間かは、手数料だけでなく「取引先に廃業をいつ伝えるか」で決まります。3社間は売掛先に債権譲渡の通知か承諾が必要なので、まだ廃業を伝えていない段階で申し込むと、通知を通じて廃業が伝わります。
- 取引先にまだ廃業を伝えていないなら、通知の要らない2社間。手数料は高めです
- 廃業を伝え済みで協力が得られるなら、通知を承諾してもらって3社間。手数料を抑えられます
山田 麻里伝える前に売るのか、伝えてから売るのかは、90日前の時点で決めておいてください。
現金化した資金を役員退職金にする手順と税務
株主総会決議・議事録・退職所得の受給に関する申告書
役員退職金は、株主総会の決議で金額を決め、議事録を残し、実際に支給する、という順番です。国税庁のタックスアンサーNo.5208によると、役員退職金は「株主総会の決議等によって退職金の額が具体的に確定した日の属する事業年度」に損金算入されます。
実際に支払った事業年度に損金経理する扱いも認められていますが、金額が確定する前に内定額を未払計上しただけでは損金になりません。現金化した資金で、決議した金額を解散事業年度のうちに支給するのが確実です。
支給時には、役員本人が「退職所得の受給に関する申告書」を会社に提出します。出し忘れると全額に20.42%の源泉徴収がかかります。社長一人の会社でも、決議と議事録は省けません。
退職所得控除と2分の1課税で手取りはこう変わる
国税庁のタックスアンサーNo.1420によると、一般的な退職金の退職所得は、原則として源泉徴収前の収入金額から退職所得控除額を引いた残りの2分の1です。控除額は勤続20年以下なら40万円×勤続年数(最低80万円)、20年超なら800万円+70万円×(勤続年数-20年)です。
役員等としての勤続が5年以下の場合、その期間に対応する退職金には2分の1計算が使えません。
数字で追ってみます(金額はすべて仮定で、他の退職金や共済金との控除調整がなく、900万円が適正な退職金として認められる前提です)。
- 売掛金の額面1,000万円を2社間ファクタリング(手数料10%)で現金化すると、入金は900万円
- 勤続25年の社長なら、退職所得控除は800万円+70万円×5年=1,150万円
- 900万円を退職金として支給すると控除の範囲内に収まり、退職所得は0円、所得税はかかりません
手数料の100万円は会社の経費(売上債権売却損)です。手数料を払っても、退職金で受け取る方が手元に残るケースは少なくないと言えるでしょう。
退職金と残余財産の分配(みなし配当)はどちらが得か
退職金を出さずに残余財産の分配で受け取ると、資本金等のうち自分の株式に対応する額を超える部分は「みなし配当」として総合課税になります。退職金なら分離課税で、控除と2分の1計算も使えるので、一般的には退職金で受け取る方が有利です。
ただし上限があります。法人税法施行令70条2号では、在職期間や退職の事情、同規模同業種の支給状況に照らして「不相当に高額」な部分は損金になりません。実務では最終報酬月額に在任年数と功績倍率を掛けて目安を出しますが、国税庁が公式に倍率を示しているわけではないので、顧問税理士と金額を詰めてください。
ファクタリング利用時の仕訳や消費税の扱いは以下で整理しています。
従業員の退職金・解雇予告手当と個人事業主の退職金
退職金規程の有無で決まる支払義務と30日前の解雇予告
退職金制度を設けること自体は法律上の義務ではありません。労働基準法89条も「退職手当の定めをする場合」の記載事項を規定しているだけです。
ただし、就業規則や退職金規程だけでなく、労働契約や労働協約、支払いが慣行になっている場合にも支払義務が生じるので、規程がないという理由だけで判断しないでください。定めがない会社でも、廃業の場合は慰労金として支給する例を多く見てきました。
解雇には30日前の予告が必要で、足りない日数分は平均賃金を解雇予告手当として払います(労働基準法20条)。厚生労働省の「確かめよう労働条件」によると、予告なしで解雇できる「天災事変その他やむを得ない事由」には労働基準監督署長の認定が必要で、経営判断による廃業は該当しません。
退職者から請求があれば、賃金は7日以内に支払います(同23条)。資金は解雇予告手当、最終給与、退職金の順に確保し、ファクタリングの入金日をそのすべてより前に置きます。
払えなかったときの未払賃金立替払制度は「倒産」が要件
厚生労働省の未払賃金立替払制度は、退職金を含む未払賃金の8割を国が立て替える制度です。立替払の上限は退職時の年齢で決まり、30歳未満88万円、30歳以上45歳未満176万円、45歳以上296万円です。
ただし対象は労働者の賃金と退職金に限られ(社長の役員退職金は対象外)、破産などの法律上の倒産か、労働基準監督署長が認定する事実上の倒産であることが要件です。
山田 麻里売掛金を現金化して払い切る通常清算では使えないので、資金が間に合わず倒産に至った場合の最後の備えと考えてください。
個人事業主の退職金は小規模企業共済の共済金Aで
個人事業主には法律上の退職金がありません。代わりになるのが小規模企業共済です。中小機構によると、個人事業を廃業した場合は「共済金A」を請求でき、一括で受け取れば退職所得扱いになります。会社役員も「会社等が解散した場合」に共済金Aの対象です。
掛金の納付が6ヶ月未満だと受け取れません。売掛金に対応する売上は、商品の引渡しや役務提供の年にすでに計上しているので、ファクタリングで現金化しても入金額を売上に再計上はしません。手数料分を売却損として処理し、廃業年の事業所得を申告します。
よくある質問(FAQ)
Q: 廃業を決めた後にファクタリングを使うのは違法ではありませんか?
実在する売掛金を1回だけ譲渡する限り適法です。金融庁もファクタリングを債権の売買契約と説明しています。違法になるのは架空債権・二重譲渡・請求書偽造の3つです。
Q: 廃業予定だとファクタリングの審査に通りにくくなりますか?
審査の主眼は売掛先の支払能力なので、廃業予定でも通る余地はあります。最後の請求書は二重譲渡を疑われやすいため、取引の証拠書類を揃え、営業終了日を正直に伝えてください。
Q: 廃業後に売掛先が倒産したら、ファクタリングで受け取ったお金を返す必要がありますか?
償還請求権なし(ノンリコース)の契約なら、売掛先の倒産を理由に返す必要はありません。償還請求権ありだと買戻し義務が残り、経営者が個人保証をしていれば個人に請求が及ぶ恐れがあります。
Q: 退職金と残余財産の分配では、どちらで受け取る方が税金は少ないですか?
一般的には退職金です。退職所得控除を引いた残りの2分の1に分離課税されるのに対し、残余財産の分配は資本金等を超える部分がみなし配当として総合課税になります。
Q: 従業員に退職金を払うお金がない場合はどうなりますか?
退職金制度を設ける法的義務はありませんが、規程・労働契約・労働協約・慣行のいずれかで支払いが約束されていれば払う必要があります。資金が足りず倒産に至った場合は、未払賃金立替払制度で未払額の8割(上限あり)が立て替えられます。通常清算では対象外です。
Q: 個人事業主が廃業するとき、退職金の代わりになる制度はありますか?
小規模企業共済に加入していれば、廃業時に共済金Aを請求できます。一括で受け取れば退職所得扱いです。掛金の納付が6ヶ月未満だと受け取れません。
まとめ
退職金の支給日が決まっているなら、入金日を逆算して組めるファクタリングが現実的な選択肢です。守る条件は4つ。
- 実在する売掛金を1回だけ譲渡する
- 償還請求権なしの契約を選ぶ
- 申込時に廃業予定を隠さない
- 退職金の支給日から逆算し、解散の決議より前に入金を終える段取りにする
コンサル時代に見てきた廃業案件で、手元に多く残ったのは早く動いた経営者でした。営業終了日の3ヶ月前になったら、まず売掛金の棚卸し表を作ってください。
その表をもとにファクタリングベストの無料一括見積もりで廃業予定と必要な入金日を伝えれば、紹介先の買取会社に対応の可否を確認できます。税務は顧問税理士、労務は社会保険労務士にも並行して確認してください。